किसान क्रेडिट कार्ड (KCC) 2026: ₹5 लाख तक कृषि ऋण, 4% तक प्रभावी ब्याज — आवेदन, दस्तावेज़ और रिजेक्शन से बचने का पूरा तरीका
किसान क्रेडिट कार्ड (KCC) 2026: ₹5 लाख तक कृषि ऋण, 4% तक प्रभावी ब्याज — आवेदन, दस्तावेज़ और रिजेक्शन से बचने का पूरा तरीका
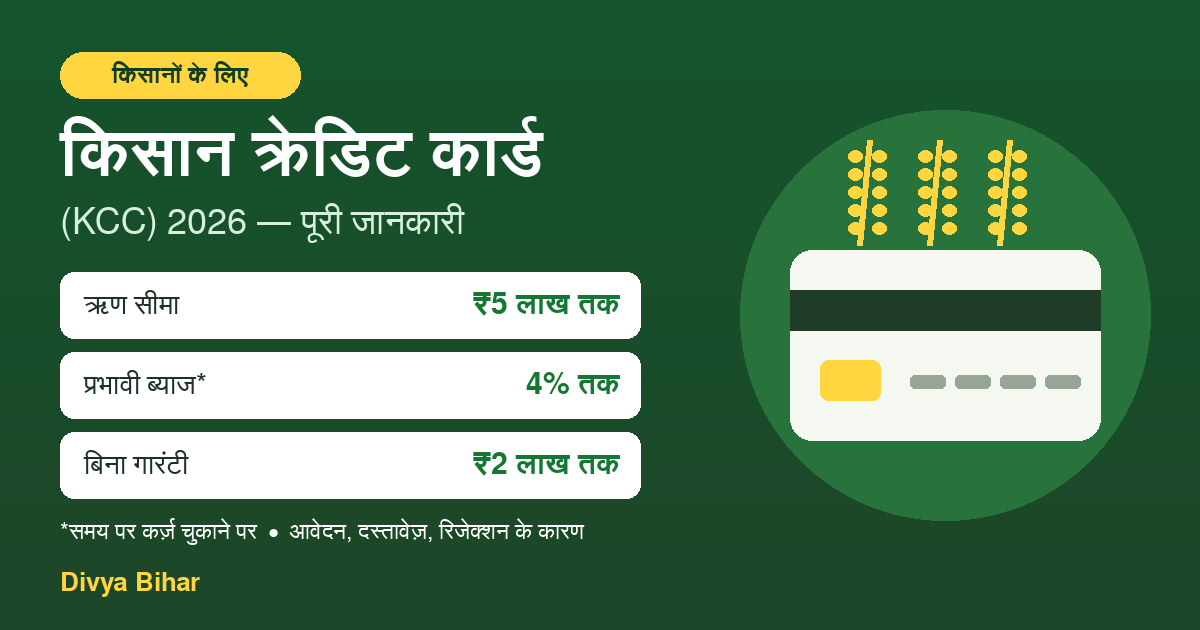
किसान क्रेडिट कार्ड (KCC) केंद्र सरकार की योजना है। इससे किसान खेती के ख़र्च, जैसे बीज, खाद, सिंचाई और पशुपालन के लिए बैंक से कम ब्याज पर कर्ज़ ले सकते हैं। सरकार ने 2025-26 में संशोधित ब्याज सहायता योजना (MISS) के तहत KCC की सीमा ₹3 लाख से बढ़ाकर ₹5 लाख कर दी है। देश में 7.72 करोड़ से ज़्यादा KCC चल रहे हैं।
बिहार के किसानों के लिए यह योजना ख़ास इसलिए है, क्योंकि यहाँ ज़्यादातर किसान छोटे और सीमांत हैं। ऐसे किसान खेती के मौसम में महाजन से 2–5% महीने के ब्याज पर कर्ज़ लेने को मजबूर हो जाते हैं। KCC उसी कर्ज़ का सस्ता और सुरक्षित विकल्प है।
4% ब्याज का असली मतलब
यह इस योजना की सबसे ज़रूरी और सबसे ग़लत समझी जाने वाली बात है:
- बैंक KCC लोन पर 7% सालाना ब्याज लगाता है।
- अगर किसान समय पर पूरा कर्ज़ चुका दे, तो सरकार 3% ब्याज सहायता देती है।
- इस तरह किसान को असल में 7% − 3% = 4% ब्याज पड़ता है।
समय पर न चुकाने पर 3% की यह छूट नहीं मिलती, और फिर बैंक की सामान्य दर लगती है, जो काफ़ी ज़्यादा हो सकती है। इसलिए 4% का फ़ायदा सिर्फ़ उन्हीं किसानों को मिलता है जो कर्ज़ समय पर लौटाते हैं।
एक ज़रूरी बात: सरकार की 11 मार्च 2026 की प्रेस विज्ञप्ति में सीमा ₹5 लाख बताई गई है, लेकिन उसी विज्ञप्ति में 4% प्रभावी दर का ज़िक्र ₹3 लाख तक के अल्पकालीन कृषि ऋण के लिए है। इसलिए ₹3 लाख से ज़्यादा के हिस्से पर 4% लागू होगा या नहीं, यह अपने बैंक से लिखित में पूछ लें।
ब्याज का हिसाब, उदाहरण से समझें
मान लीजिए आपने KCC से ₹1,00,000 का कर्ज़ एक साल के लिए लिया।
| स्थिति | ब्याज दर | एक साल का ब्याज |
|---|---|---|
| समय पर चुकाया | 4% | ₹1,00,000 × 4% = ₹4,000 |
| समय पर नहीं चुकाया | 7% (या ज़्यादा) | ₹1,00,000 × 7% = ₹7,000 या ज़्यादा |
| महाजन से 2% महीना | 24% सालाना | ₹1,00,000 × 24% = ₹24,000 |
यानी समय पर चुकाने वाला किसान महाजन के मुक़ाबले साल में लगभग ₹20,000 बचाता है।
KCC के मुख्य फ़ायदे
- ₹5 लाख तक की सीमा: खेती के ख़र्च और फ़सल के हिसाब से बैंक सीमा तय करता है
- ₹2 लाख तक बिना गारंटी (collateral): 1 जनवरी 2025 से यह सीमा ₹1.6 लाख से बढ़ाकर ₹2 लाख कर दी गई है। इतने तक के लोन पर ज़मीन गिरवी रखने की ज़रूरत नहीं होती
- 5 साल तक वैधता: एक बार कार्ड बनने के बाद हर साल नया आवेदन नहीं करना पड़ता
- ज़रूरत के हिसाब से निकासी: पूरी सीमा एक साथ लेने की ज़रूरत नहीं। जितना निकालेंगे, सिर्फ़ उतने पर ब्याज लगेगा
- मत्स्य पालन और उससे जुड़े कामों के लिए भी: इनकी सीमा भी ₹2 लाख से बढ़ाकर ₹5 लाख की गई है
- RuPay डेबिट कार्ड: ज़्यादातर बैंक KCC के साथ कार्ड देते हैं, जिससे ATM से पैसा निकाला जा सकता है
कौन बनवा सकता है KCC
- अपनी ज़मीन पर खेती करने वाले किसान
- बटाईदार और किराए पर खेती करने वाले किसान (बैंक की शर्तों के अनुसार)
- किसानों के संयुक्त देयता समूह (JLG) और स्वयं सहायता समूह
- पशुपालक और मछली पालक
उम्र: आमतौर पर बैंक 18 से 75 साल के किसानों को KCC देते हैं। ज़्यादा उम्र के किसान के साथ अक्सर एक सह-आवेदक (परिवार का कोई कानूनी वारिस) माँगा जाता है। उम्र की सीमा बैंक के हिसाब से थोड़ी अलग हो सकती है।
ज़रूरी दस्तावेज़
- भरा हुआ KCC आवेदन फ़ॉर्म
- आधार कार्ड
- पहचान और पते का प्रमाण (वोटर ID आदि)
- ज़मीन के कागज़: खतौनी / जमाबंदी की नक़ल, लगान रसीद, या LPC (भूमि स्वामित्व प्रमाण पत्र)
- बटाईदार किसान के लिए: बैंक के माँगे अनुसार खेती का प्रमाण
- पासपोर्ट साइज़ फ़ोटो
- बैंक खाते का विवरण
- बोई जाने वाली फ़सल की जानकारी
आवेदन कैसे करें — पूरी प्रक्रिया
तरीका 1: बैंक शाखा में जाकर (सबसे आम)
- अपने नज़दीकी बैंक में जाएँ: सरकारी बैंक, ग्रामीण बैंक या सहकारी बैंक। बेहतर है उसी बैंक में जाएँ जहाँ आपका खाता है।
- KCC आवेदन फ़ॉर्म लें। यह फ़ॉर्म PM-KISAN पोर्टल पर भी उपलब्ध है।
- फ़ॉर्म भरकर ऊपर बताए सभी दस्तावेज़ लगाएँ और जमा करें।
- बैंक अधिकारी आपकी ज़मीन और फ़सल के हिसाब से कर्ज़ की सीमा तय करते हैं। ज़रूरत पड़ने पर खेत की जाँच भी हो सकती है।
- मंज़ूरी के बाद KCC खाता खुलता है और कार्ड जारी होता है।
तरीका 2: PM-KISAN लाभार्थी हैं तो आसान रास्ता
अगर आपको PM-KISAN की किस्त मिलती है, तो बैंक के पास आपके कई रिकॉर्ड पहले से होते हैं, और PM-KISAN के रिकॉर्ड से आवेदन की जानकारी पहले से भर दी जाती है। इसलिए PM-KISAN वाले किसानों का KCC बनना आमतौर पर आसान रहता है।
तरीका 3: KCC शिविर
सरकार KCC अभियान के तहत ज़िला और प्रखंड स्तर पर हफ़्तेवार शिविर लगवाती है। इसकी जानकारी कृषि समन्वयक या प्रखंड कृषि कार्यालय से लें।
कितने दिन में बनता है KCC
सरकार ने पिछले KCC अभियानों में बैंकों को पूरा आवेदन मिलने के लगभग दो हफ़्ते (14 दिन) के अंदर फ़ैसला करने का निर्देश दिया था। अगर इससे ज़्यादा देर हो, तो शाखा प्रबंधक से लिखित में कारण पूछें।
KCC आवेदन रिजेक्ट क्यों होता है — और हल क्या है
| रिजेक्शन की वजह | क्या करें |
|---|---|
| ज़मीन पिता या दादा के नाम पर है (बिहार में सबसे आम) | दाखिल-ख़ारिज (म्यूटेशन) करवाकर ज़मीन अपने नाम कराएँ, या बैंक से पूछें कि परिवार के किस सदस्य के नाम पर आवेदन हो सकता है |
| जमाबंदी या लगान रसीद पुरानी है, या नाम में अंतर है | बिहार भूमि पोर्टल पर रिकॉर्ड देखें; अंचल कार्यालय में सुधार करवाएँ और ताज़ा लगान रसीद कटवाएँ |
| पुराना बैंक लोन बकाया है (डिफ़ॉल्ट) | पहले पुराना बकाया चुकाएँ या समझौता करें; बकाया रहते नया लोन मिलना मुश्किल है |
| CIBIL स्कोर कम है | पुराने लोन और EMI समय पर भरें; कुछ महीने बाद दोबारा आवेदन करें |
| किसी दूसरे बैंक में पहले से KCC है | एक किसान का एक ही KCC होता है; पुराना वाला बंद करवाएँ या उसी की सीमा बढ़वाएँ |
| आधार और बैंक खाते में नाम अलग है | आधार या बैंक रिकॉर्ड में नाम एक जैसा करवाएँ |
| अधूरे दस्तावेज़ | जमा करने से पहले ऊपर की सूची से मिलान करें, और बैंक से रसीद लें |
| बटाईदार हैं, ज़मीन का कोई कागज़ नहीं | बैंक से पूछें कि वह कौन सा प्रमाण मानेगा; किसानों के समूह (JLG) के ज़रिए आवेदन भी एक रास्ता है |
ज़रूरी सलाह: आवेदन रिजेक्ट हो तो बैंक से लिखित में कारण माँगें। कारण पता होने पर ही उसे ठीक करके दोबारा आवेदन किया जा सकता है।
बैंक मना करे या परेशान करे तो कहाँ शिकायत करें
- सबसे पहले शाखा प्रबंधक से लिखित शिकायत करें।
- सुनवाई न हो तो बैंक के क्षेत्रीय / ज़ोनल कार्यालय में शिकायत करें।
- 30 दिन में हल न मिले तो RBI की शिकायत प्रणाली (cms.rbi.org.in) पर ऑनलाइन शिकायत करें।
- अपने ज़िले के लीड डिस्ट्रिक्ट मैनेजर (LDM) से भी मदद ली जा सकती है।
KCC लेने के बाद इन बातों का ध्यान रखें
- समय पर चुकाना ही 4% की कुंजी है। फ़सल बिकते ही कर्ज़ चुका दें।
- KCC का पैसा सिर्फ़ खेती के काम में लगाएँ।
- हर साल बैंक में जाकर खाते की समीक्षा (renewal) करवाते रहें।
- फ़सल बीमा के बारे में बैंक से ज़रूर पूछें, ताकि प्राकृतिक आपदा में नुकसान की भरपाई हो सके।
- किसी दलाल को पैसा न दें। KCC बनवाने के लिए किसी बिचौलिए की ज़रूरत नहीं है।
अक्सर पूछे जाने वाले सवाल (FAQ)
1. किसान क्रेडिट कार्ड पर कितना लोन मिलता है?
संशोधित ब्याज सहायता योजना के तहत सीमा अब ₹5 लाख तक है। आपको कितना मिलेगा, यह आपकी ज़मीन, फ़सल और खेती के ख़र्च के आधार पर बैंक तय करता है।
2. क्या KCC पर सच में 4% ब्याज लगता है?
बैंक 7% ब्याज लगाता है। समय पर पूरा कर्ज़ चुकाने पर सरकार 3% सहायता देती है, जिससे असल ब्याज 4% पड़ता है। देर से चुकाने पर यह छूट नहीं मिलती।
3. क्या पूरे ₹5 लाख पर 4% ब्याज लगेगा?
सरकार की विज्ञप्ति में 4% प्रभावी दर ₹3 लाख तक के अल्पकालीन कृषि ऋण के लिए बताई गई है। ₹3 लाख से ऊपर के हिस्से पर दर क्या होगी, यह अपने बैंक से लिखित में पक्का करें।
4. बिना गारंटी के कितना लोन मिलता है?
1 जनवरी 2025 से ₹2 लाख तक का लोन बिना कोई ज़मीन गिरवी रखे मिल सकता है।
5. KCC कितने साल तक चलता है?
KCC की वैधता 5 साल तक होती है। बीच-बीच में बैंक खाते की समीक्षा करता है।
6. क्या बटाईदार किसान KCC बनवा सकते हैं?
हाँ, बटाईदार और किराए पर खेती करने वाले किसान भी पात्र हैं। लेकिन बैंक खेती का कोई प्रमाण माँगता है। समूह (JLG) बनाकर आवेदन करना भी एक रास्ता है।
7. ज़मीन पिता के नाम पर है, क्या मैं KCC बनवा सकता हूँ?
आमतौर पर बैंक ज़मीन के मालिक के नाम पर ही KCC देता है। दाखिल-ख़ारिज करवाकर ज़मीन अपने नाम कराएँ, या बैंक से पूछें कि परिवार में किसके नाम पर आवेदन हो सकता है।
8. KCC का फ़ॉर्म कहाँ मिलेगा?
किसी भी बैंक शाखा में। यह PM-KISAN पोर्टल पर भी उपलब्ध है।
9. KCC बनने में कितना समय लगता है?
पिछले KCC अभियानों में बैंकों को पूरा आवेदन मिलने के लगभग 14 दिन में फ़ैसला करने का निर्देश दिया गया था। देर हो तो शाखा प्रबंधक से लिखित में कारण पूछें।
10. क्या एक किसान के दो KCC हो सकते हैं?
नहीं। एक किसान का एक ही KCC होता है। ज़्यादा सीमा चाहिए तो उसी KCC की सीमा बढ़वाने का आवेदन दें।
11. पुराना लोन बकाया है, क्या नया KCC मिलेगा?
बकाया रहते नया KCC मिलना मुश्किल है। पहले पुराना कर्ज़ चुकाएँ या बैंक से समझौता करें।
12. क्या पशुपालक और मछली पालक KCC ले सकते हैं?
हाँ। पशुपालन और मत्स्य पालन के लिए भी KCC मिलता है। मत्स्य पालन और उससे जुड़े कामों की सीमा ₹5 लाख तक बढ़ाई गई है।
13. बैंक KCC देने से मना करे तो क्या करें?
लिखित में कारण माँगें, फिर शाखा प्रबंधक और क्षेत्रीय कार्यालय में शिकायत करें। 30 दिन में हल न हो तो RBI की शिकायत प्रणाली (cms.rbi.org.in) पर शिकायत करें।
14. KCC का पैसा किस काम में लगा सकते हैं?
खेती से जुड़े ख़र्च में, जैसे बीज, खाद, कीटनाशक, सिंचाई, फ़सल के बाद के ख़र्च और पशुपालन / मत्स्य पालन के काम।
जानकारी का स्रोत: पत्र सूचना कार्यालय (PIB), भारत सरकार की 11 मार्च 2026 की प्रेस विज्ञप्ति, और बैंकों के KCC दिशानिर्देश। 22 अक्टूबर 2026 को जाँचा गया। ब्याज दर, सीमा और शर्तें बदल सकती हैं, इसलिए आवेदन से पहले अपने बैंक से पुष्टि करें।